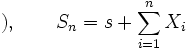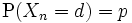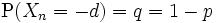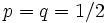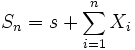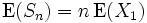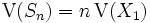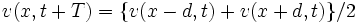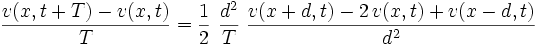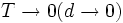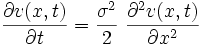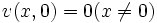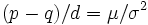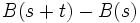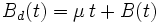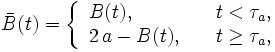random walkとは? わかりやすく解説

Weblio 辞書 > 辞書・百科事典 > デジタル大辞泉 > random walkの意味・解説 

ランダム‐ウオーク【random walk】

読み方:らんだむうおーく

ある点から出発し、任意の距離だけまっすぐに動くが、向きはまったくでたらめな運動を繰り返すこと。出発点から離れたある範囲内に存在する確率を求める問題のモデルで、距離が零のときはブラウン運動や気体分子の拡散の問題として扱える。酔歩(すいほ)。乱歩。


ランダムウォーク(Random Walk)

 日本語訳では酔歩、酔っ払いが千鳥足でふらふらと移動する動きに良く似ており、どっちに動くか確率が五分五分であること。金融工学においては、短い時間の為替変動は先読みの出来ないランダムウォークだと仮定している理論が多い。

ランダムウォーク

読み方:らんだむうぉーく
【英】:random walk

概要

\{X_n\}_{n=1}^\infty\, を互いに独立で同一の分布にしたがう確率変数の列とするとき,


S_0=s~(定数), \qquad
  S_n = s + \sum_{i=1}^n X_i


によって定義されるマルコフ連鎖. すべての n\, に対して \mathrm{P}(X_n=d)=p\,, \mathrm{P}(X_n=-d)=q=1-p\, であるときを単純ランダムウォークといい, さらに p=q=1/2\, のとき, 単純ランダムウォークは対称であるという. 壁によって動きを遮られたり, 動く範囲が制限されるランダムウォークを考えることもできる.


詳説

 ランダム・ウォーク (random walk) とその連続化であるブラウン運動は, でたらめな動きを表現する最も基本的な確率過程で, 幅広い応用がある.


ランダム・ウォーク \{X_n\}_{n=1}^\infty\, を互いに独立で同一の分布に従う確率変数の列とするとき,


S_0=s~(定数),  \ \qquad S_n = s + \sum_{i=1}^n X_i    (1)\,


によって定義される確率過程\{S_n\}_{n=0}^\infty\, をランダム・ウォークと呼ぶ. 特に, ある d>0\, およびすべての n\, に対して, \mathrm{P}(X_n=d)=p, \mathrm{P}(X_n=-d)=q=1-p\, であるとき, \{S_n\}_{n=0}^\infty\, は (1次元の) 単純ランダム・ウォークであるといい, さらに p=q=1/2\, のとき, 単純ランダム・ウォークは対称であるという. また, 「壁」によって動きが止められたり, 動く範囲が制限されるランダム・ウォークを考えることもできる. X_n\, の独立性より, ランダム・ウォークはマルコフ過程となる.

 初期値s=0\, のランダム・ウォークにおいて, n\, ステップ後の位置の期待値と分散は, それぞれ \mathrm{E}(S_n)=n\,\mathrm{E}(X_1)\, , \mathrm{V}(S_n)=n\,\mathrm{V}(X_1)\, となり, 時間の経過に比例する. 分散が時間の経過に比例することから, ランダム・ウォークは時間が経つにつれて次第に拡散していくことが分かる.

 d=1\, , 0<p<1\, として得られる単純ランダム・ウォーク \{S_n\}_{n=0}^\infty\, は, 整数を状態空間とする周期2の既約なマルコフ連鎖である. このマルコフ連鎖は p\ne1/2\, のとき一時的であり, p=q=1/2\, ならば零再帰的となる. たとえば p>1/2\, ならば S_n\, はだんだん大きくなっていく傾向があり, 正の方へドリフトする. このため出発点に戻ることは保証できなくなり一時的となるのである.

 2次元の対称な単純ランダム・ウォーク(2次元格子点空間上の4つの隣接点にそれぞれ確率1/4\, で推移する) は零再帰的, 3次元以上の単純ランダム・ウォークはすべて一時的であることも知られている [1].


単純ランダム・ウォークからブラウン運動へ \{S_n\}_{n=0}^\infty\, を初期値s=0\, の対称な単純ランダム・ウォークとする. このランダム・ウォークが1ステップ進むのに T\, だけ時間がかかるとして, T\, と d\, を同時に0に近づけることを考える. t=n\,T\, に対して, 時刻t\, にランダム・ウォークが x\, にいる確率を v(x,t)\, と表すと, v(x,t)\, は差分方程式 v(x,t+T) = \{ v(x-d,t) + v(x+d,t) \}/2\, を満たすので,


  \frac{v(x,t+T) - v(x,t)}{T}
  = \frac{1}{2}\ \frac{d^2}{T}\ 
    \frac{v(x+d,t) - 2\,v(x,t) + v(x-d,t)}{d^2}


が得られる. d^2/T=\sigma^2\, (定数) を保ったまま T\to0 (d\to0)\, とすれば


  \frac{\partial v(x,t)}{\partial t}
  = \frac{\sigma^2}{2}\ \frac{\partial^2 v(x,t)}{\partial x^2}
    (2)\,


を得る. 式 (2) は拡散方程式 (diffusion equation) と呼ばれ, その解は初期条件v(0,0)=1\, , v(x,0)=0 (x\ne0)\, のもとで, 正規分布 N(0,\sigma^2\,t)\, の密度関数となる. より一般的には, 初期値が0の (必ずしも対称でない) 単純ランダム・ウォークにおいて, d^2/T=\sigma^2\, , (p-q)/d=\mu/\sigma^2\, を保ったまま T\to0\, とすると, 時刻t\, での位置が正規分布N(\mu\,t,\sigma^2\,t)\, に従う確率過程が得られる [1].


ブラウン運動 イギリスの植物学者ブラウン (R. Brown) は, 水面に浮く花粉中の微粒子が極めて不規則な動きをすることを見いだした. アインシュタイン (A. Einstein) は, この運動が拡散方程式 (2) によって特徴づけられることを示し, その後ウィナー (N. Wiener) らによって確率過程としての基盤が築かれた. この確率過程をブラウン運動 (Brownian motion) またはウィーナー過程 (Wiener process) と呼ぶ.

 (1次元の) ブラウン運動\{B(t)\}_{t\ge0}\, は次の性質を満たす実数値確率過程である:

1. 独立増分過程である.
2. 任意の s\, , t>0\, に対して B(s+t)-B(s)\, は正規分布N(0,\sigma^2\,t)\, に従う.
3. B(0)=0\, かつ B(t)\, は t=0\, で連続.

1. より, 時刻 s\, 以降の \{B(t)\}_{t\ge s}\, の振る舞いは s\, までの履歴には依存しないため, ブラウン運動はマルコフ過程である. さらに, ブラウン運動が強マルコフ性を持つこと, 標本路が連続となることも知られている [2].

 \sigma^2\, を拡散係数と呼び, 特に \sigma^2=1\, のブラウン運動を標準ブラウン運動と呼ぶ. また, B_d(t) = \mu\,t + B(t)\, によって定まる \{B_d(t)\}_{t\ge0}\, をドリフトを持つブラウン運動と呼び, \mu\, をドリフト係数と呼ぶ.


鏡像原理 ドリフトのないブラウン運動 \{B(t)\}_{t\ge0}\, に対して \tau_a\, を \{B(t)\}_{t\ge0}\, が初めて a\, を横切る時刻とすると, \tau_a\, は停止時 (stopping time) となる. t\ge\tau_a\, において \{B(t)\}_{t\ge\tau_a}\, と a\, に関して対称な標本路を持つ確率過程\{\bar{B}(t)\}_{t\ge0}\, を


  \bar{B}(t) = \left\{\begin{array}{ll}
                 B(t),       &\quad t<\tau_a, \\
                 2\,a - B(t), &\quad t\ge\tau_a,
               \end{array}\right.


で定める. \{B(t)\}_{t\ge0}\, が強マルコフ性を持つことと, \{B(t)\}\, と \{\bar{B}(t)\}\, の対称性から, \{B(t)\}\, と \{\bar{B}(t)\}\, は同じ確率法則に従うことがわかる. 一般にこのような性質を鏡像原理 (reflection principle) と呼び, 初到達時間の分布などを求める際に利用される.


拡散過程 ドリフト係数や拡散係数が位置x\, や時刻t\, に依存した値\mu(x,t)\, , \sigma^2(x,t)\, をとるように一般化して得られる確率過程\{D(t)\}_{t\ge0}\, を拡散過程 (diffusion process) と呼び, \mu(x,t)\, と \sigma^2(x,t)\, を, それぞれドリフト関数, 拡散関数と呼ぶ. 拡散過程は強マルコフ性を持ち, その標本路は連続である. 逆に, 連続な標本路を持つマルコフ過程は拡散過程となることが知られている.

 ブラウン運動や拡散過程の標本路は, 連続であるがいたるところで微分不可能という性質を持っている. このため拡散過程の解析においては, 確率積分や確率微分方程式といった通常の微分や積分とは異なる概念が必要となる [3, 4].


参考文献

[1] W. Feller, An Introduction to Probability Theory and Its Applications, Volume 1, 2nd Ed., John Wiley & Sons, 1957. 河田龍夫監訳, 『確率論とその応用 I』, 紀伊国屋書店, 1960 (上巻), 1961 (下巻).

[2] K. Itô and H. P. McKean, Diffusion Processes and Their Sample Paths, Second Printing, Springer-Verlag, 1996.

[3] 木島正明, 『ファイナンス工学入門 第I部 ランダムウォークとブラウン運動』, 日科技連, 1994.

[4] 渡辺信三, 『確率微分方程式』, 産業図書, 1975.


乱歩

読み方:らんぽ
【英】:random walk

ランダムウォークの和訳,酔歩ということもある. \{X_n\}_{n=1}^\infty\, を互いに独立で同一の分布にしたがう確率変数の列とするとき,


S_0=s~(定数), \qquad
  S_n = s + \sum_{i=1}^n X_i


によって定義されるマルコフ連鎖. すべての n\, に対して \mathrm{P}(X_n=d)=p\,, \mathrm{P}(X_n=-d)=q=1-p\, であるときを単純ランダムウォークといい, さらに p=q=1/2\, のとき, 単純ランダムウォークは対称であるという. 壁によって動きを遮られたり, 動く範囲が制限されるランダムウォークを考えることもできる.

詳しくは基礎編:ランダム・ウォークとブラウン運動を参照.


酔歩

読み方:すいほ
【英】:random walk

\{X_n\}_{n=1}^\infty\, を互いに独立で同一の分布にしたがう確率変数の列とするとき,


S_0=s~(定数), \qquad
  S_n = s + \sum_{i=1}^n X_i


によって定義されるマルコフ連鎖をランダムウォーク,あるいは酔歩という. すべての n\, に対して \mathrm{P}(X_n=d)=p\,, \mathrm{P}(X_n=-d)=q=1-p\, であるときを単純ランダムウォークといい, さらに p=q=1/2\, のとき, 単純ランダムウォークは対称であるという. 壁によって動きを遮られたり, 動く範囲が制限されるランダムウォークを考えることもできる.

詳しくは基礎編:ランダム・ウォークとブラウン運動を参照.


ランダムウォーク

(random walk から転送)

出典: フリー百科事典『ウィキペディア(Wikipedia)』 (2026/07/04 04:08 UTC 版)

2次元ランダムウォークの軌跡。

ランダムウォーク(英: random walk)は、次の値が「今の値 + 確率的な値」となる離散時間確率過程である[1]。 酔歩 (すいほ)[1]、 乱歩 (らんぽ)[2]とも。

グラフなどで視覚的に測定することで観測可能な現象で、この時の運動の様子は一見して不規則なものになる。ブラウン運動と共に、統計力学、量子力学、数理ファイナンス[3][4]等の具体的モデル化に盛んに応用される。

定義

確率過程の状態空間が実数空間であるものを扱う[5]。

二段階の確率過程による定義

この節は検証可能な参考文献や出典が全く示されていないか、不十分です。 出典を追加して記事の信頼性向上にご協力ください。(このテンプレートの使い方)
出典検索?: "ランダムウォーク" – ニュース · 書籍 · スカラー · CiNii · J-STAGE · NDL · dlib.jp · ジャパンサーチ · TWL
(2026年5月)
確率密度関数
この節は検証可能な参考文献や出典が全く示されていないか、不十分です。 出典を追加して記事の信頼性向上にご協力ください。(このテンプレートの使い方)
出典検索?: "ランダムウォーク" – ニュース · 書籍 · スカラー · CiNii · J-STAGE · NDL · dlib.jp · ジャパンサーチ · TWL
(2026年5月)

直接的一般化として、結晶格子(結晶構造の抽象化)上のランダムウォークが定式化される。

実数空間を状態空間をする場合、その次元の数に応じて d 次元ランダムウォーク (でぃーじげんランダムウォーク、(英: d dimensional random walk)へと分類される。

単純ランダムウォーク

国立図書館 その他

「random walk」の例文・使い方・用例・文例

Weblio日本語例文用例辞書はプログラムで機械的に例文を生成しているため、不適切な項目が含まれていることもあります。ご了承くださいませ。


英和和英テキスト翻訳

英語⇒日本語日本語⇒英語

辞書ショートカット

すべての辞書の索引

「random walk」の関連用語

random walkのお隣キーワード
検索ランキング


英語⇒日本語
日本語⇒英語


random walkのページの著作権

   
デジタル大辞泉デジタル大辞泉
(C)Shogakukan Inc.
株式会社 小学館
マネーパートナーズマネーパートナーズ
Copyright © 2026MONEY PARTNERS CO,LTD All rights reserved.
日本オペレーションズ・リサーチ学会日本オペレーションズ・リサーチ学会
Copyright (C) 2026 (社)日本オペレーションズ・リサーチ学会 All rights reserved.
ウィキペディアウィキペディア
All text is available under the terms of the GNU Free Documentation License.
この記事は、ウィキペディアのランダムウォーク (改訂履歴)の記事を複製、再配布したものにあたり、GNU Free Documentation Licenseというライセンスの下で提供されています。 Weblio辞書に掲載されているウィキペディアの記事も、全てGNU Free Documentation Licenseの元に提供されております。
Tanaka Corpusのコンテンツは、特に明示されている場合を除いて、次のライセンスに従います:
 Creative Commons Attribution (CC-BY) 2.0 France.
この対訳データはCreative Commons Attribution 3.0 Unportedでライセンスされています。
浜島書店 Catch a Wave
Copyright © 1995-2026 Hamajima Shoten, Publishers. All rights reserved.
株式会社ベネッセコーポレーション株式会社ベネッセコーポレーション
Copyright © Benesse Holdings, Inc. All rights reserved.
研究社研究社
Copyright (c) 1995-2026 Kenkyusha Co., Ltd. All rights reserved.
日本語WordNet日本語WordNet
日本語ワードネット1.1版 (C) 情報通信研究機構, 2009-2010 License All rights reserved.
WordNet 3.0 Copyright 2006 by Princeton University. All rights reserved. License
日外アソシエーツ株式会社日外アソシエーツ株式会社
Copyright (C) 1994- Nichigai Associates, Inc., All rights reserved.
「斎藤和英大辞典」斎藤秀三郎著、日外アソシエーツ辞書編集部編
EDRDGEDRDG
This page uses the JMdict dictionary files. These files are the property of the Electronic Dictionary Research and Development Group, and are used in conformance with the Group's licence.

©2026 GRAS Group, Inc.RSS