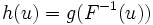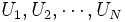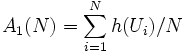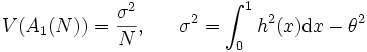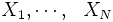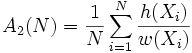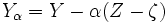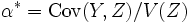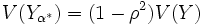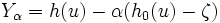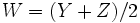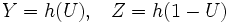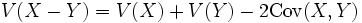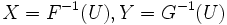
Monte-Carlo methodとは? わかりやすく解説

Weblio 辞書 > 辞書・百科事典 > デジタル大辞泉 > Monte-Carlo methodの意味・解説 

モンテカルロ‐ほう〔‐ハフ〕【モンテカルロ法】

読み方:もんてかるろほう

《Monte Carlo method》乱数を用いたシミュレーションを何度も行って、近似的な解を得る数値計算の手法。解析的なアプローチが困難な場合などに用いられる。高い精度の解を得るためには、試行回数を増やす必要がある。モンテカルロシミュレーション。MC法。


モンテカルロ法


モンテカルロ法

読み方:モンテカルロほう
別名:モンテカルロ解析
【英】Monte Carlo method

モンテカルロ法とは、確率論的問題を解析するための手法で、大量の乱数を用いて何度もシミュレーションを行なうことによって近似解を求める計算手法のことである。

モンテカルロ法では、対象となる条件式に、コンピュータで発生させた乱数をあてはめる操作を繰り返すことによって様々な解のサンプルを大量に採取していく。解析的な手法によって解を得ることが困難な問題でも、膨大な量のシミュレーションを繰り返すことによって、解の値に接近してゆくことができる。

モンテカルロ法には、精度の高い近似解を得ようとすればするほど膨大な回数の計算が必要になるという困難があった。コンピュータによって多量の乱数を生成し、多量の演算を短時間で処理し、演算結果の統計まで行ってしまうことによって、非常に効率的な解析を可能とした。

モンテカルロ法は第二次大戦中、コンピューターの父と呼ばれるジョン・フォン・ノイマン(John Luis von Neumann)によって、中性子の物質中を動き回る様子を探るために考案されたといわれている。なお、当初から通称として呼ばれていたモンテカルロの名は、モナコ公国の首都モンテカルロにちなんだものであると言われている。

情報処理のほかの用語一覧
アルゴリズム:  LRU  Levy曲線  モード  モンテカルロ法  Nクイーン問題  ラウンドロビンアルゴリズム  連結リスト

モンテカルロ法


モンテカルロ法 Monte Carlo Method

  確率的な現象を利用して各種の数値計算を行い,問題の解や法則性などを得る方法。経済評価における不確定要素を扱うための最も一般的なシミュレーション手法である。
モンテカルロ法
分野 一般掘削用語2
同義語  
関連用語  
類似語  
略語  
モンテカルロ法

モンテカルロ法

読み方:もんてかるろほう
【英】:Monte Carlo method

概要

乱数を使って実験する方法のこと. 第二次世界大戦中に原爆の開発に関する極秘プロジェクトを示す符丁として, フォンノイマン等がカジノで有名なモンテカルロに因んで命名したとされている.本来は, 確率的な変動を含まない問題を解くのに乱数を利用する方法のことであったが, 現在では乱数を使う実験の総称として使われることが多い.

詳説

 システムの特性値などを推定するために, 適当なモデルと乱数を使って実験し, 大数の法則や中心極限定理などを利用して推測を行う方法のこと. システムに確率的な変動が内在する場合だけでなく, 確定的な問題を解くためにも使われる.

 モンテカルロ法の原理を簡単な例で示そう. 推定したい特性値を \theta \,とし, これは既知の分布関数 F(y) \,を持つ確率変数 Y \,の関数 g(Y) \,の平均値に等しいものとすれば,


\theta = E[g(Y)]=\int_{-\infty}^\infty g(y)\mathrm{d}F(y) =
\int_0^1 h(u) \mathrm{d}u, \,


と書ける. ただし, h(u)=g(F^{-1}(u)) \,である. そこで, 区間[0,1]上の一様乱数 U_1, U_2, \cdots, U_N \,を発生し, 算術平均


A_1(N) = \sum_{i=1}^N h(U_i)/N \,


を\theta \,の推定値とすることが考えられる. A_1(N) \,は\theta \,の不偏推定量であり, 分散は


V(A_1(N)) = \frac{\sigma^2}N, \ \ \ \ \ 
\sigma^2 = \int_0^1 h^2(x) \mathrm{d}x-\theta^2 \,


となる. したがって, 推定量 A_1(N) \,に含まれる誤差の標準偏差は \sigma/\sqrt N \,であり, 精度を十進で1桁上げるためには, サンプル数 N \,を10倍に増やさなければならない. このように, モンテカルロ法の収束は遅いので, これを改善するための方法が種々提案されており, 分散減少法と総称されている. ただし, これらは 1/\sqrt N \,というオーダーを改善するものではなく, 比例係数を小さくするための工夫である.

[重点サンプリング]

 積分区間から一様にサンプルをとるのではなく, 重要と考えられる部分(h(x) \,の絶対値が大きい部分)により多くの重みをおく密度関数w(x) \,に従う乱数X_1,\cdots, \ \ X_N \,を発生し,


A_2(N) = \frac 1 N \sum_{i=1}^N \frac{h(X_i)}{w(X_i)} \,


で\theta \,を推定する. w(x) \,が\left| h(x) \right| \,に比例するように選べれば分散は最小となるので, なるべくそれに近くなるように工夫する.


[制御変量法]

 \theta \,に対するひとつの不偏推定量をY \,とする. Y \,と相関があって平均値\zeta \,が既知の確率変数Z \,のことを, Y \,の制御変量という. \alpha \,を定数として


Y_\alpha = Y-\alpha(Z-\zeta) \,


と定義すれば, Y_\alpha \,も\theta \,の不偏推定量となり, その分散は\alpha^* = \mathrm{Cov}(Y, Z)/V(Z) \,のとき最小となり, 最小値は


V(Y_{\alpha^*})=(1-\rho^2)V(Y) \,


である. ここで\rho \,はY \,とZ \,の相関係数であるから, Y \,と相関の強い制御変量を選ぶほど効果的である.

 定積分の例では, h(u) \,に近い関数h_0(u) \,で, その積分の値\zeta \,が正確に計算できるものを選び,


Y_\alpha = h(u)-\alpha(h_0(u)-\zeta) \,


に対して単純な一様サンプリングを適用する.

[負相関変量法]

 \theta \,の不偏推定量Y \,と平均値が同じで負の相関を持つ変量Z \,を利用して, W=(Y+Z)/2 \,を\theta \,の推定量とする. この分散は, Y \,に対して2回独立にサンプルをとって平均する場合の分散より小さくなる. 定積分の例では, もしh(u) \,が単調な関数ならば, Y=h(U),\;\;\;Z=h(1-U) \,とするとよい.

[共通乱数法]

 二つの特性値\theta,\phi \,をそれぞれ確率変数X,Y \,に関するモンテカルロ実験によって推定し, 比較したいものとし, \theta=E[X], \phi=E[Y] \,とする.


V(X-Y)=V(X)+V(Y)-2 \mathrm{Cov}(X,Y) \,


であるから, {\mathrm{Cov}}(X,Y) \,が大きいほど推定の精度が良くなる. X \,とY \,の分布関数をそれぞれF,G \,とし, X \,とY \,を逆関数法で作るものとする. このとき, X \,とY \,用に別々の一様乱数列を使う代りに, ひとつの乱数列\{U\} \,を使って, X=F^{-1}(U), Y=G^{-1}(U) \,とすれば, \mathrm{Cov}(X,Y) \,が最大となる. これが共通乱数法の原理である.


参考文献

[1] 伏見正則, 『確率的方法とシミュレーション』(岩波講座 応用数学), 岩波書店, 1994.

[2] G. S. Fishman, Monte Carlo-Concepts, Algorithms, and Applications, Springer, 1996.

[3] A. M. Law and W. D. Kelton, Simulation Modeling and Analysis, 2nd. ed., McGraw-Hill, 1991.


「Monte Carlo Method」の例文・使い方・用例・文例

Weblio日本語例文用例辞書はプログラムで機械的に例文を生成しているため、不適切な項目が含まれていることもあります。ご了承くださいませ。


英和和英テキスト翻訳

英語⇒日本語日本語⇒英語

辞書ショートカット

すべての辞書の索引

「Monte-Carlo method」の関連用語

Monte-Carlo methodのお隣キーワード
検索ランキング


英語⇒日本語
日本語⇒英語


Monte-Carlo methodのページの著作権

   
デジタル大辞泉デジタル大辞泉
(C)Shogakukan Inc.
株式会社 小学館
株式会社ストライク株式会社ストライク
Copyright Strike Co., Ltd. All rights reserved.
IT用語辞典バイナリIT用語辞典バイナリ
Copyright © 2005-2026 Weblio 辞書 IT用語辞典バイナリさくいん。 この記事は、IT用語辞典バイナリの【モンテカルロ法】の記事を利用しております。
日本電子株式会社日本電子株式会社
Copyright(C)1996-2026 JEOL Ltd., All Rights Reserved.
石油技術協会石油技術協会
Copyright © 2026, 石油技術協会 作井技術委員会 作井マニュアル分科会
日本オペレーションズ・リサーチ学会日本オペレーションズ・リサーチ学会
Copyright (C) 2026 (社)日本オペレーションズ・リサーチ学会 All rights reserved.
Tanaka Corpusのコンテンツは、特に明示されている場合を除いて、次のライセンスに従います:
 Creative Commons Attribution (CC-BY) 2.0 France.
この対訳データはCreative Commons Attribution 3.0 Unportedでライセンスされています。
浜島書店 Catch a Wave
Copyright © 1995-2026 Hamajima Shoten, Publishers. All rights reserved.
株式会社ベネッセコーポレーション株式会社ベネッセコーポレーション
Copyright © Benesse Holdings, Inc. All rights reserved.
研究社研究社
Copyright (c) 1995-2026 Kenkyusha Co., Ltd. All rights reserved.
日本語WordNet日本語WordNet
日本語ワードネット1.1版 (C) 情報通信研究機構, 2009-2010 License All rights reserved.
WordNet 3.0 Copyright 2006 by Princeton University. All rights reserved. License
日外アソシエーツ株式会社日外アソシエーツ株式会社
Copyright (C) 1994- Nichigai Associates, Inc., All rights reserved.
「斎藤和英大辞典」斎藤秀三郎著、日外アソシエーツ辞書編集部編
EDRDGEDRDG
This page uses the JMdict dictionary files. These files are the property of the Electronic Dictionary Research and Development Group, and are used in conformance with the Group's licence.

©2026 GRAS Group, Inc.RSS