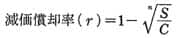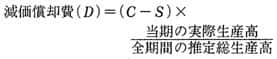
Depreciationとは? わかりやすく解説

Weblio 辞書 > 辞書・百科事典 > 日本語表現辞典 > Depreciationの意味・解説 

depreciation

別表記:ディプリシエーション

「depreciation」とは・「depreciation」の意味

「depreciation」とは、資産の価値が減少することを指す英単語である。主に経済や会計の分野で使用され、固定資産や通貨の価値が経時的に低下する現象を表す。例えば、円安の場合、日本円の価値が低下し、他の通貨に対してDepreciate(価値が下がる)と言われる。

「depreciation」の発音・読み方

「depreciation」の発音は、/diprìːʃiéiʃən/でディプリシエーションと読む。アクセントは「シエ」の部分に置く。

「depreciation」の語源・由来

「depreciation」は、ラテン語の「depretiare」(価値を下げる)が語源であり、英語では15世紀頃から使用されている。

「depreciation」と「amortization」の違い

「depreciation」と「amortization」は、共に資産の価値が減少することを指すが、対象が異なる。depreciationは有形固定資産(建物や機械など)の価値減少を指すのに対し、amortizationは無形固定資産(特許権やソフトウェアなど)の価値減少を指す。

「depreciation」の対義語

「depreciation」の対義語は「appreciation」であり、資産や通貨の価値が上昇することを意味する。

「depreciation」を含む英熟語・英語表現

「depreciation expense」は、会計において、資産の価値減少分を経費として計上することを指す表現である。

「depreciation」に関連する用語の解説

「amortization」とは

「amortization」は、無形固定資産の価値減少を指す。特許権やソフトウェアなどの無形資産の価値が経時的に低下する現象を表す。

「Yen depreciation」とは

「Yen depreciation」は、日本円の価値が低下することを指す。他の通貨に対して日本円の価値が下がる現象である。

「depreciate」とは

「depreciate」は、資産や通貨の価値が下がることを意味する動詞である。depreciationはこの動詞から派生した名詞である。

「self depreciation」とは

「self depreciation」は、自己評価が低い状態を指す。自分の価値を過小評価することである。

「accumulated depreciation」とは

「accumulated depreciation」は、過去に計上された資産の価値減少分の合計額を指す。会計において、資産の累計減価額を示す。

「capitalization」とは

「capitalization」とは、資産化のことを指す。経費ではなく資産として計上することで、将来的な利益に寄与すると判断される費用を表す。

「depreciation」の使い方・例文

1. The depreciation of the building was calculated over 30 years.(建物の減価は30年間で計算された。) 2. The company's financial statement showed a high depreciation expense.(会社の財務報告書には高い減価費用が示されていた。) 3. The car's value will depreciate over time.(車の価値は時間とともに減価する。) 4. The accountant recorded the accumulated depreciation of the equipment.(会計士は機器の累計減価額を記録した。) 5. The yen depreciation has affected the Japanese economy.(円安は日本経済に影響を与えている。) 6. The company's assets were subject to depreciation.(会社の資産は減価の対象であった。) 7. The depreciation method used by the company is straight-line.(会社が使用している減価方法は直線法である。) 8. The software's amortization period is five years.(ソフトウェアの償却期間は5年である。) 9. The appreciation of the dollar has affected international trade.(ドル高は国際貿易に影響を与えている。) 10. The company decided to capitalize the research and development costs.(会社は研究開発費を資産化することに決めた。)
減価償却

※「大車林」の内容は、発行日である2004年時点の情報となっております。

減価償却

読み方: げんかしょうきゃく
【英】: depreciation

(1) 定義:減価償却は、米国公認会計士協会「用語集」によれば次のように定義されている。〈有形資本資産(tangible capital assets)の原価もしくはその他の基本的価額から残存価額(salvage value)(もしあれば)を控除した価額を組織的かつ合理的な方法で、その設備(資産のグループのこともある)の推定耐用年数(estimated useful life)にわたって配分することを目的とする会計方式である。その年度の減価償却費はこの方式によってその年度に配分された合計計上額の該当部分である。〉
(2) 減価償却の意義:わが国の企業会計審議会の意見書は、「減価償却の最も重要な目的は、適正な費用配分を行うことによって毎期の損益計算を正確ならしめることである」と述べている。減価償却を資金的な面からみれば、収益から控除されることによって固定資産に投下された資金が回収されること、すなわちそれだけ運転資本(working capital)が増えるところから、減価償却は利益留保とともに内部資金調達(internal financing)ないしは自己金融の手段ということができる。
(3) 減価償却費の計算基礎減価償却の計算の基礎となるのは次の三つである。(i) 取得原価(acquisition value またはoriginal cost):一般的にはその固定資産の購入代金に付帯費用(輸送費、保険料、金利など)を加えた額。(ii) 残存価額(salvage value):固定資産の耐用年数到来時において予想されるその資産の売却・処分または利用価額をいう。わが国では税法上、営業権、特許権などの無形固定資産についてはその性質上ゼロ、その他の減価償却資産については取得原価の 5 %としている。(iii) 耐用年数(useful life):その固定資産の使用可能の推定年数をいう。わが国では法定で詳細に定められているが、米国の連邦税法ではガイドライン(基準年数)を示すにとどまり、実際の適用年数は税務署長に認定をゆだねている。
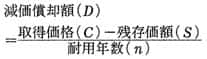
(4) 減価償却費の計算方法:ある会計年度に経費として計上すべき減価償却費を算定するために、多く用いられているのは次のものである。(i) 定額法(straight-line method):毎期均等に一定額を減価償却費として費用化する方法で、一定額は次式で計算される。

定額法は計算が簡単であるうえ、損益の変動を少なくする。(ii) 算術級数法(sum-of-years'-digit method):わが国では行われないが、米国では 1954 年国税徴収法(Revenue Code of 1954)で認められている。この方法は耐用年数期間にわたって等差級数的に減少する分数を年々の減価償却率とするもので、定額法よりも初期に多く償却できる。例えば耐用年数が 10 年の場合、10/55、9/55、……、2/55、1/55、という具合である。(iii) 定率法(declining balance method):固定資産の年々の未償却残高に一定率を乗じた価額を減価償却費とする方法で、この一定率は次の算式で求められる。

この方法も耐用年数の初期のうちに多額の減価償却が行われるため、早期に固定資産への投下資本の過半額を回収することができる。(iv) 生産高比例法(unit-of-production method):資産の有用性(usefulness)が時間の経過よりも資産の生産ないし産出高によってより適切に測定できるような場合に用いられる。したがってこの方法を適用できる固定資産の範囲は、鉱業資産、航空機、自動車などに限られる。算式は次のとおりである。

生産高比例法は石油・ガス鉱業でも多く用いられるが、ある鉱業資産から生産されると期待される数量の推定値は年によって変化するので、ある鉱業資産上の減価償却費を算出するには一般に次の算式が使われている。

(5) 個別減価償却と総合(またはグループ)減価償却:石油・ガス生産のように資産項目が多い場合や資産の売買が頻繁な場合、また単一項目の除却、転用、売却その他の異動の場合、個々の資産ごとの償却は計算に余分な時間と金がかかり実際的でない。総合(グループ)償却は、似たような特性または同一の目的のために使用される資産項目をグループとしてまとめ、減価償却はそのグループの合計に対して行われる。グループ減価償却引当金はグループ内の各資産の期待耐用年数と残存価額を加重平均して算出する。

げんかしょうきゃく 原価償却 depreciation


英和和英テキスト翻訳

英語⇒日本語日本語⇒英語

辞書ショートカット

すべての辞書の索引

「Depreciation」の関連用語

Depreciationのお隣キーワード
検索ランキング


英語⇒日本語
日本語⇒英語


Depreciationのページの著作権

   
実用日本語表現辞典実用日本語表現辞典
Copyright © 2026実用日本語表現辞典 All Rights Reserved.
三栄書房三栄書房
Copyright c San-eishobo Publishing Co.,Ltd.All Rights Reserved.
JOGMECJOGMEC
Global Disclaimer(免責事項)
本資料は石油天然ガス・金属鉱物資源機構(以下「機構」)石油・天然ガス調査グループが信頼できると判断した各種資料に基づいて作成されていますが、 機構は本資料に含まれるデータおよび情報の正確性又は完全性を保証するものではありません。 また、本資料は読者への一般的な情報提供を目的としたものであり、何らかの投資等に関する特定のアドバイスの提供を目的としたものではありません。 したがって、機構は本資料に依拠して行われた投資等の結果については一切責任を負いません。 なお、本資料の図表類等を引用等する場合には、機構資料からの引用である旨を明示してくださいますようお願い申し上げます。
※Copyright (c) 2026 Japan Oil, Gas and Metals National Corporation. All Rights Reserved.
このホームページに掲載されている記事・写真・図表などの無断転載を禁じます。
ダイキン工業ダイキン工業
Copyright (C) 2026 DAIKIN INDUSTRIES, ltd. All Rights Reserved.

©2026 GRAS Group, Inc.RSS