
自己回帰和分移動平均モデル
 を
 を
 ,
 ,

 の
 を
 ,
 (
 ),
 ,
 を
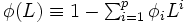 ,
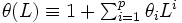 とする.
 を
 が
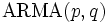
 を
 の自己回帰和分移動平均モデルと
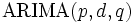

有馬
(ARIMA から転送)
出典: フリー百科事典『ウィキペディア(Wikipedia)』 (2024/04/12 22:06 UTC 版)
有馬(ありま)は日本の地名、および日本の姓のひとつ。
地名
- 有馬 (渋川市) - 群馬県渋川市の地名
- 有馬村 - 神奈川県高座郡にあった村。現・海老名市
- 有馬 (川崎市) - 神奈川県川崎市宮前区の地名
- 有馬郡 - 兵庫県にあった郡
- 有馬町 - 兵庫県神戸市北区の地名。旧・有馬郡有馬町
- 有馬温泉 - 神戸市にある温泉
- 北有馬町 - 長崎県南高来郡にあった町。現・南島原市
- 南有馬町 - 長崎県南高来郡にあった町。現・南島原市
人名
詳細は「en:Arima (surname)」を参照
- 日本の姓のひとつ。有馬姓の人物については関連項目も参照
- 有馬氏 - 日本の氏族
- 有馬記念 - 日本中央競馬会(JRA)が主催する中央競馬の重賞競走(GI)
- 有馬 (漫画家) - 日本の漫画家、同人作家。代表作は『はんどすたんど!』。
男性名
- 亀井有馬 (1993 - ) - 俳優、YouTuber
その他
関連項目
- 有真
- 「有馬」で始まるページの一覧
- タイトルに「有馬」を含むページの一覧
- アリマ - トリニダード・トバゴの行政区

このページは曖昧さ回避のためのページです。一つの語句が複数の意味・職能を有する場合の水先案内のために、異なる用法を一覧にしてあります。お探しの用語に一番近い記事を選んで下さい。このページへリンクしているページを見つけたら、リンクを適切な項目に張り替えて下さい。

- ARIMAのページへのリンク